Ingewikkelde hypotheekregels
Stel, je koopt samen een huis en één van jullie had al een koophuis… dan zijn de nieuwe hypotheekregels extra ingewikkeld. Gelddeskundige Wilma Hoeflaken vroeg raad aan Michel Ligtlee, financieel beleidsadviseur van de Vereniging Eigen Huis.
Restschuld meefinancieren lukt haast niet meer, en je mag de rente erover niet aftrekken.
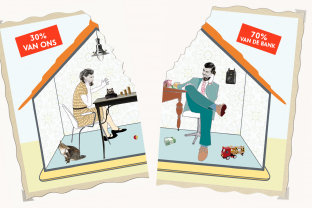
Als stellen samen een huis kopen en een van de twee had al eerder een koophuis, wordt het ingewikkeld. Ook als ze allebei een koophuis hadden trouwens. ‘Hier komen alle regeltjes samen’, zegt Ligtlee. Neem de renteaftrek. Die geldt maximaal dertig jaar. Het kan best zijn dat de ene partner al vijftien jaar rente heeft afgetrokken en de ander nog nooit. Stel dat ze samen een huis kopen van € 250.000 en allebei voor de helft eigenaar worden. Dan mag de ene partner de rente over zijn/haar hypotheekdeel van € 125.000 nog vijftien jaar aftrekken en de andere partner nog dertig jaar. En als de ene partner een aflossingsvrije hypotheek had, kan hij/zij die misschien meenemen naar het nieuwe huis. Maar de andere partner moet zijn/haar € 125.000 in dertig jaar aflossen. Het kan ook zijn dat de ene partner winst heeft gemaakt bij de verkoop van zijn/haar vorige huis. Dan geldt de bijleenregeling; als de ene partner € 25.000 overwaarde had op zijn/haar vorige huis, mag hij/zij alleen maar de rente over € 100.000 aftrekken.
Een samenloop van wetten
Dit is een EXTRA artikel
Dit is een EXTRA artikel en alleen te bekijken voor abonnees. Maak nu een account aan en kies het abonnement dat het best bij je past om direct onbeperkt toegang te krijgen tot alle artikelen.